

KTA KILAT - Pinjaman Online
oleh PT Pendanaan Teknologi Nusa
4,7
- Keamanan
- 100% Safe
- Kategori
- Keuangan
- Rating
- 4,7
- Harga
- Free
- Unduh
- 10.00M
Aplikasi ini aman, tepercaya, gratis untuk dipasang, dan menawarkan unduhan cepat tanpa risiko atau malware.
Tangkapan Layar
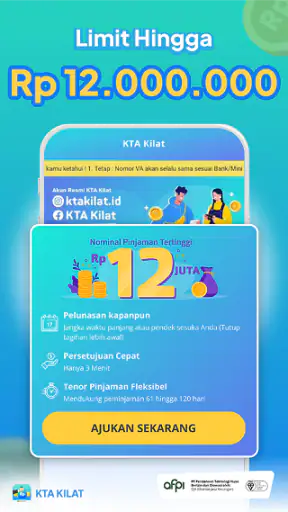
 Analisis oleh Getfullapps
Saya melihat KTA KILAT sebagai aplikasi keuangan yang ditujukan untuk orang yang membutuhkan akses pinjaman online tanpa ingin melewati proses yang terasa berbelit. Pengembangnya adalah PT Pendanaan Teknologi Nusa, dan aplikasi ini tersedia gratis untuk dipasang. Namun, “gratis” di sini hanya berarti tidak ada biaya pemasangan aplikasi; keputusan meminjam tetap harus didasarkan pada total kewajiban yang muncul di dalam penawaran, bukan pada kemudahan mengunduhnya.
Dalam pemakaian sehari-hari, saya akan menilai aplikasi seperti ini bukan hanya dari kecepatan pengajuan. Saya juga memperhatikan seberapa jelas informasi pinjaman ditampilkan, apakah nominal cicilan mudah dipahami, apakah jadwal pembayaran cocok dengan pemasukan, dan apakah saya bisa berhenti sebelum menyetujui sesuatu yang belum benar-benar saya mengerti. Untuk pinjaman, pengalaman yang terasa cepat belum tentu menjadi pilihan yang paling aman bagi semua orang.
Menilai KTA KILAT sebelum mengajukan pinjaman
Saya akan mulai dengan melihat apakah kebutuhan dana benar-benar mendesak, lalu memeriksa bagaimana kewajiban bulanannya akan masuk ke anggaran yang sudah ada. Menilai KTA KILAT dengan cara ini membantu saya membedakan kemudahan pengajuan dari kecocokan finansial, sehingga keputusan berikutnya bertumpu pada kemampuan membayar, bukan sekadar rasa lega karena dana bisa segera tersedia.
Daya tarik pada minggu pertama
KTA KILAT membawa positioning yang jelas: pinjaman uang online dengan proses yang praktis dan pembayaran bulanan. Itu membuatnya menarik untuk kebutuhan yang waktunya cukup mendesak, misalnya biaya perbaikan kecil di rumah, kebutuhan kerja yang tidak bisa ditunda, atau pengeluaran penting yang menunggu pemasukan berikutnya. Meski begitu, saya tidak akan menjadikan label “cepat cair” sebagai alasan utama untuk mengambil pinjaman.
Langkah pertama yang saya lakukan adalah menentukan jumlah yang benar-benar diperlukan. Saya tidak mengisi nominal berdasarkan batas tertinggi yang mungkin tersedia. Saya mulai dari tagihan atau kebutuhan yang konkret, lalu menyisakan ruang untuk biaya hidup dan kewajiban lain. Cara ini penting karena pinjaman bulanan dapat terlihat ringan ketika dilihat sebagai satu angka, tetapi menjadi berat bila digabung dengan cicilan yang sudah berjalan.
Hal kedua adalah membaca seluruh rincian sebelum menekan persetujuan. Saya mencari jumlah yang diterima, total pengembalian, besaran pembayaran berkala, tanggal jatuh tempo, serta konsekuensi bila pembayaran terlambat. Jika sebuah angka belum jelas, saya menganggap prosesnya belum selesai. Kemudahan mengajukan tidak boleh menggantikan pemahaman atas kewajiban.
Pengalaman penggunaan yang masuk akal untuk kebutuhan mendesak
Bayangkan seorang pekerja lepas menerima pembayaran pada akhir bulan, tetapi laptop kerjanya mengalami kerusakan beberapa hari sebelumnya. Ia membutuhkan dana untuk memperbaiki alat kerja agar tetap bisa menyelesaikan proyek. Dalam situasi seperti itu, KTA KILAT dapat dipertimbangkan karena fokusnya memang pada pinjaman online dan pembayaran bulanan. Namun, ia tetap perlu menghitung apakah pemasukan proyek tersebut cukup pasti untuk menutup cicilan, bukan hanya biaya perbaikan.
Artikel Berikutnya untuk Dijelajahi

Hill Climb Racing: Menjaga Keseimbangan di Ambang Terbalik

X (Sebelumnya Twitter): Kabar Terbentuk Langsung di Linimasa

Amazon Shopping Paling Berguna Saat Anda Tahu yang Dicari

Di 8 Ball Pool, Komunitas Terbentuk dari Tantangan dan Persaingan

Uber Mengatur Cara Kota Bergerak

Facebook Makin Menyatu dengan Ponsel, tetapi Tetap Menuntut Perhatian
Saya juga akan membuat pengingat pembayaran segera setelah pinjaman disetujui. Jangan menunggu sampai aplikasi mengingatkan. Pengingat pribadi di kalender atau rekening khusus untuk cicilan membantu memisahkan uang pembayaran dari uang belanja. Ini salah satu kebiasaan sederhana yang sering lebih menentukan daripada proses pengajuan yang cepat.
Hal yang membedakannya dari pinjaman informal
Dibanding meminjam dari teman, keluarga, atau pemberi pinjaman informal, aplikasi seperti KTA KILAT menawarkan alur digital yang lebih terstruktur. Pengguna dapat memulai proses dari ponsel tanpa harus mengatur pertemuan. Bagi sebagian orang, hal ini mengurangi rasa sungkan dan membuat pencatatan kewajiban lebih mudah.
Di sisi lain, pinjaman dari orang terdekat kadang lebih lentur dalam hal waktu pembayaran, walaupun dapat menimbulkan persoalan hubungan pribadi. Jadi, saya tidak menganggap aplikasi ini otomatis lebih baik. Pilihannya bergantung pada kebutuhan privasi, kepastian pemasukan, dan kemampuan membayar sesuai jadwal.
Reputasi dan kemudahan akses
KTA KILAT berada dalam kategori keuangan dan memiliki rata-rata penilaian 4,7 dari sekitar 556 ribu penilaian, dengan lebih dari 263 ribu ulasan. Aplikasi ini juga telah mencapai lebih dari 10 juta pemasangan. Angka tersebut menunjukkan bahwa produknya sudah digunakan oleh banyak orang dan cukup dikenal di toko aplikasi.
Saya memandang angka itu sebagai sinyal tentang jangkauan, bukan jaminan bahwa setiap pengajuan akan cocok atau setiap pengalaman pengguna akan sama. Kebutuhan pinjaman sangat personal. Orang dengan pemasukan tidak tetap, misalnya, perlu lebih berhati-hati daripada pekerja dengan tanggal gajian yang konsisten.
Perangkat dan versi aplikasi
Aplikasi ini dirilis pada 23 September 2017 dan versi yang tercantum saat ini adalah 5.4.4. Kebutuhan sistem minimumnya adalah Android 5.0, sehingga perangkat Android yang tidak terlalu baru masih berpeluang menjalankannya. Saya tetap menyarankan memakai sistem operasi yang masih mendapat pembaruan keamanan, terutama karena aplikasi keuangan berhubungan dengan informasi pribadi dan aktivitas pembayaran.
Rating usia yang tercantum adalah 3+, tetapi angka itu bukan berarti semua orang boleh mengambil pinjaman. Kelayakan finansial, kemampuan membayar, dan pemahaman terhadap perjanjian jauh lebih penting daripada rating usia di toko aplikasi. Anak-anak tentu bukan sasaran penggunaan produk pinjaman hanya karena aplikasinya memiliki label tersebut.
Di mana KTA KILAT terasa paling kuat
Kekuatan utamanya ada pada fokus yang langsung. Orang yang memang sedang mencari KTA digital tidak perlu memakai aplikasi belanja atau dompet digital yang memiliki banyak fungsi lain. Dari sudut pandang saya, fokus seperti ini membuat tujuan penggunaan lebih mudah dipahami: masuk untuk mengevaluasi pinjaman, bukan terdorong berbelanja karena berada di ekosistem aplikasi konsumsi.
Keunggulan lain adalah pembayaran bulanan yang lebih mudah disesuaikan dengan pola pemasukan tertentu. Bagi karyawan dengan gaji bulanan, jadwal seperti ini bisa lebih mudah direncanakan daripada kewajiban yang harus dipenuhi terlalu sering. Tetap saja, saya akan mencocokkan jatuh tempo dengan waktu gajian dan tidak mengandalkan perkiraan pemasukan tambahan.
Pengguna yang menghargai proses dari ponsel juga dapat menemukan manfaat praktis. Tidak perlu menyiapkan waktu untuk mendatangi kantor atau membawa dokumen fisik ke tempat tertentu. Akan tetapi, kemudahan digital sebaiknya dipakai untuk mempercepat pemeriksaan keputusan, bukan untuk melewati pemeriksaan tersebut.
Tips membaca penawaran dengan lebih cermat
Satu kebiasaan yang saya anggap penting adalah membuat catatan sederhana berisi empat hal: dana yang benar-benar masuk, jumlah pembayaran bulanan, tanggal jatuh tempo, dan total yang harus dikembalikan. Saya tidak hanya menyimpan tangkapan layar halaman utama, karena rincian di halaman berikutnya dapat lebih menentukan. Catatan ini juga memudahkan perbandingan dengan pilihan lain.
Tip kedua, jangan mengajukan beberapa pinjaman secara bersamaan hanya untuk mencari penawaran terbaik. Setiap pengajuan dapat menambah kebingungan dalam mengelola kewajiban, dan keputusan yang terburu-buru membuat orang lebih mudah menerima jumlah yang sebenarnya tidak diperlukan. Lebih baik tentukan kebutuhan, baca penawaran, lalu putuskan dengan tenang.
Tip ketiga, gunakan rekening atau dompet pembayaran yang terpisah bila memungkinkan. Sisihkan uang cicilan segera setelah menerima pemasukan. Dengan begitu, dana untuk membayar tidak bercampur dengan uang makan, transportasi, dan kebutuhan rumah tangga. Ini sangat membantu bagi pekerja lepas atau pemilik usaha kecil yang arus kasnya naik turun.
Membandingkan pilihan sesuai tujuan
KTA KILAT bukan pilihan yang tepat untuk semua kebutuhan. Jika saya membutuhkan dana untuk belanja yang bisa ditunda, saya akan menunda pembelian daripada mengambil pinjaman. Jika kebutuhan saya berupa pembelian barang tertentu, cicilan langsung dari penjual mungkin lebih mudah dibanding mengambil uang tunai lalu mengatur pembelian sendiri. Jika saya membutuhkan dana dalam jumlah besar untuk tujuan jangka panjang, saya akan membandingkan produk perbankan atau pembiayaan resmi lain yang memiliki struktur berbeda.
Orang yang sudah memiliki beberapa cicilan juga sebaiknya tidak menganggap pinjaman baru sebagai solusi otomatis. Menggabungkan kewajiban tanpa rencana pelunasan dapat mempersempit ruang keuangan setiap bulan. Dalam kondisi seperti itu, membuat anggaran ulang, berbicara dengan pemberi pinjaman yang sudah ada, atau mencari bantuan perencanaan keuangan bisa lebih masuk akal daripada menambah aplikasi pinjaman.
Alternatif offline juga memiliki tempatnya sendiri. Bank dapat terasa lebih lambat atau lebih formal, tetapi sebagian orang lebih nyaman membahas rincian secara langsung. Keluarga dapat menawarkan fleksibilitas, meski hubungan pribadi harus dipertimbangkan. KTA KILAT unggul ketika pengguna membutuhkan jalur digital yang praktis; ia kurang cocok bagi orang yang tidak nyaman mengelola kewajiban melalui ponsel atau sulit menjaga jadwal pembayaran.
Biaya berpindah dan kebiasaan yang perlu disiapkan
Beralih dari pinjaman informal ke aplikasi digital bukan hanya soal memasang aplikasi. Saya perlu menyiapkan waktu untuk memahami alur verifikasi, membaca persyaratan, dan memastikan nomor telepon serta rekening yang dipakai benar-benar dapat diakses. Saya juga perlu menyimpan informasi pembayaran di tempat yang aman dan menghindari membagikan kode keamanan kepada siapa pun.
Jika sebelumnya saya memakai bank, perpindahan ke aplikasi pinjaman dapat terasa lebih cepat, tetapi saya mungkin kehilangan kebiasaan berkonsultasi langsung dengan petugas. Karena itu, saya akan menulis pertanyaan sebelum memulai proses dan mencari jawabannya dari informasi resmi di dalam aplikasi. Jangan mengandalkan penjelasan dari unggahan media sosial atau pesan berantai yang tidak jelas sumbernya.
Pengguna yang berganti perangkat perlu memperhatikan keamanan akun. Saya akan memakai kunci layar, memperbarui sistem, dan tidak masuk melalui perangkat umum. Setelah selesai menggunakan perangkat pinjaman, saya juga akan memeriksa apakah sesi akun masih terbuka. Langkah ini tidak membuat pinjaman lebih murah, tetapi mengurangi risiko pengelolaan akun yang ceroboh.
Nilai dari bulan ke bulan
Manfaat aplikasi pinjaman biasanya paling terasa ketika ada kebutuhan tertentu, bukan karena dibuka setiap hari. Jadi, ukuran nilai jangka panjangnya bagi saya bukan seberapa sering saya mengaksesnya, melainkan apakah prosesnya membantu saya memahami komitmen dan menjaga pembayaran tetap terencana. Setelah kebutuhan tertangani, aplikasi sebaiknya kembali menjadi alat yang jarang dipakai, bukan bagian dari rutinitas mencari dana tambahan.
Sebelum menerima penawaran, saya akan membuat simulasi anggaran untuk bulan pembayaran pertama dan bulan-bulan sesudahnya. Jangan hanya menghitung kondisi normal: sisakan ruang untuk kebutuhan rumah tangga yang berubah, biaya transportasi, atau pemasukan yang mundur. Bila cicilan hanya bisa dibayar dengan mengandalkan lembur atau proyek yang belum pasti, saya menganggap rencana tersebut terlalu rapuh.
Hal yang sering luput adalah menyesuaikan tanggal pembayaran dengan arus kas, bukan sekadar memilih tanggal yang tampak dekat dengan gajian. Jika gaji masuk tetapi sebagian besar langsung dialokasikan untuk sewa, sekolah, atau belanja pokok, uang cicilan perlu dipisahkan lebih awal. Saya akan menulis tanggal penerimaan pendapatan dan semua kewajiban dalam satu kalender, lalu melihat apakah ada tabrakan sebelum menyetujui pinjaman.
Menjaga proses tetap ringan, bukan ceroboh
Untuk aplikasi keuangan, beban pemeliharaan yang paling penting bukan mengatur banyak menu, melainkan menjaga informasi akun dan catatan pembayaran tetap tertib. Saya akan memastikan nomor telepon yang terhubung masih aktif, mengingat tempat menyimpan dokumen terkait, dan tidak mengandalkan ingatan untuk rincian pinjaman. Catatan pribadi yang ringkas dapat mencegah kebingungan saat harus mengecek pembayaran beberapa minggu kemudian.
Saya juga akan menghindari membuka proses pengajuan saat sedang terburu-buru, lelah, atau terganggu. Keputusan finansial yang menambah kewajiban bulanan lebih baik dibaca dengan pikiran jernih. Bila layar penawaran memuat istilah yang belum saya pahami, saya berhenti dulu dan mencari penjelasan melalui kanal resmi, bukan menebak maksudnya atau mengikuti saran orang yang tidak mengetahui kondisi keuangan saya.
Sesudah kebutuhan selesai, saya akan mengevaluasi apakah kebiasaan belanja atau arus kas perlu diubah agar situasi serupa tidak terus berulang. Aplikasi pinjaman dapat menjadi jembatan untuk kejadian yang benar-benar mendesak, tetapi tidak menggantikan dana cadangan. Bila setiap bulan selalu muncul kebutuhan yang ditutup dengan pinjaman baru, masalah utamanya mungkin ada pada anggaran atau penghasilan, bukan pada kurangnya akses aplikasi.
Sumber kelelahan yang perlu diperhitungkan
Proses digital bisa terasa nyaman pada awalnya, tetapi perhatian pengguna mudah terkuras ketika harus mengingat jadwal, memeriksa rincian, dan menjaga dana pembayaran tetap tersedia. Untuk orang yang mengelola banyak tagihan, satu kewajiban tambahan dapat membuat kalender lebih sulit dipantau. Saya akan mencatatnya bersama semua tagihan lain, bukan menganggapnya terpisah hanya karena pengajuan dilakukan melalui aplikasi berbeda.
Ada pula risiko psikologis: ketersediaan jalur pinjaman dari ponsel bisa membuat solusi terasa dekat setiap kali muncul kekurangan uang. Saya berusaha memberi jeda sebelum mengajukan, terutama untuk pengeluaran yang tidak penting. Menunggu sehari sambil membandingkan kebutuhan dengan anggaran dapat menunjukkan apakah masalahnya benar-benar mendesak atau hanya terasa mendesak saat itu.
Perbandingan penawaran juga bisa melelahkan jika dilakukan tanpa batas. Saya akan membandingkan sejumlah pilihan yang relevan dengan kebutuhan, menggunakan catatan tentang total pengembalian dan jadwal, lalu berhenti ketika informasi cukup untuk mengambil keputusan. Mengejar penawaran sempurna sambil membuka banyak pengajuan justru berpotensi membuat saya kehilangan fokus pada pertanyaan utama: apakah pinjaman ini sanggup dibayar tanpa mengorbankan kebutuhan pokok?
Siapa yang sebaiknya memakai dan siapa yang sebaiknya melewatkan
Saya merekomendasikan KTA KILAT untuk orang yang memiliki kebutuhan jelas, pemasukan yang cukup dapat diprediksi, dan disiplin mencatat tanggal pembayaran. Aplikasi ini juga masuk akal bagi pengguna yang lebih nyaman mengurus pinjaman dari ponsel dan membutuhkan struktur cicilan bulanan daripada meminjam secara informal.
Saya menyarankan untuk melewatkannya bila tujuan pinjaman hanya untuk menutup pengeluaran rutin yang terus lebih besar daripada pemasukan. Saya juga tidak akan menyarankannya kepada orang yang belum mengetahui total kewajiban atau tidak memiliki rencana untuk membayar pada waktunya. Dalam keadaan tersebut, kecepatan pencairan justru dapat memperbesar masalah.
Jangan pula menilai kecocokan hanya dari penilaian pengguna. Rata-rata 4,7 memang terlihat sangat baik, tetapi ulasan aplikasi tidak dapat menggantikan perhitungan kemampuan bayar. Yang perlu saya tanyakan kepada diri sendiri adalah: setelah cicilan dibayar, apakah kebutuhan pokok masih aman? Jika jawabannya meragukan, saya akan mencari pilihan lain atau menunda kebutuhan tersebut.
Kesimpulan saya setelah menimbang pilihan
KTA KILAT paling menarik sebagai alat pinjaman digital yang praktis, bukan sebagai uang tambahan tanpa konsekuensi. Fokusnya pada pengajuan online dan pembayaran bulanan dapat membantu pengguna yang membutuhkan jalur teratur dari ponsel. Developer PT Pendanaan Teknologi Nusa, jumlah pemasangan yang besar, serta penilaian pengguna yang tinggi membuatnya layak masuk daftar pertimbangan.
Namun, saya tidak akan menyebutnya pilihan terbaik secara otomatis. Keputusan tetap bergantung pada jumlah yang dipinjam, total pengembalian, waktu jatuh tempo, dan kestabilan pemasukan. Untuk kebutuhan kecil yang mendesak dan dapat dibayar dengan rencana yang jelas, aplikasi ini bisa menjadi pilihan praktis. Untuk belanja yang tidak penting, pemasukan yang tidak menentu, atau utang yang sudah menumpuk, saya akan memilih menunda atau mencari solusi non-pinjaman.
Bagi pembaca yang ingin mencoba, saya menyarankan tiga langkah: tentukan kebutuhan sebenarnya, baca seluruh rincian penawaran, lalu buat rencana pembayaran sebelum menyetujui. Dengan pendekatan itu, KTA KILAT - Pinjaman Online dapat dinilai secara realistis—sebagai alat keuangan yang mungkin membantu dalam situasi tertentu, tetapi tetap membutuhkan disiplin dan pertimbangan matang.
Kelebihan
- Proses pengajuan sepenuhnya online tanpa perlu datang ke kantor.
- Formulir pendaftaran sederhana dan mudah dipahami pengguna baru.
- Status pengajuan dapat dipantau langsung dari aplikasi.
- Cocok untuk kebutuhan dana jangka pendek yang mendesak.
- Informasi pembayaran tersedia dalam satu aplikasi.
Kekurangan
- Bunga dan biaya layanan dapat membuat total pengembalian cukup tinggi.
- Persetujuan pinjaman bergantung pada penilaian dan data pemohon.
- Tenor singkat bisa menyebabkan cicilan terasa berat.
- Keterlambatan pembayaran berpotensi menimbulkan denda tambahan.
- Pengguna perlu memperhatikan izin akses dan kebijakan privasi aplikasi.
FAQ untuk KTA KILAT - Pinjaman Online
Apa itu KTA KILAT - Pinjaman Online dan bagaimana cara kerjanya?
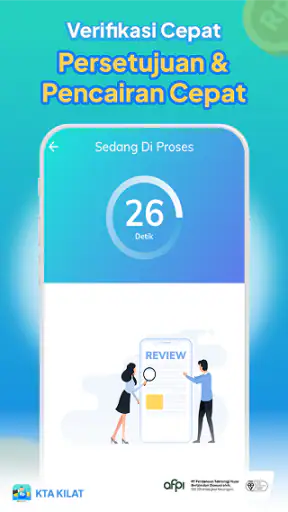
KTA KILAT - Pinjaman Online adalah aplikasi layanan pinjaman digital yang memungkinkan pengguna mengajukan dana melalui ponsel tanpa perlu datang ke kantor cabang. Setelah membuat akun dan melengkapi data, pengguna biasanya diminta mengisi nominal serta tenor pinjaman. Pengajuan kemudian diproses berdasarkan verifikasi dan penilaian kelayakan. Sebelum menyetujui kontrak, baca seluruh informasi mengenai jumlah pencairan, biaya, bunga, tenor, dan total pembayaran.
Apa saja syarat yang biasanya diperlukan untuk mengajukan pinjaman di KTA KILAT?
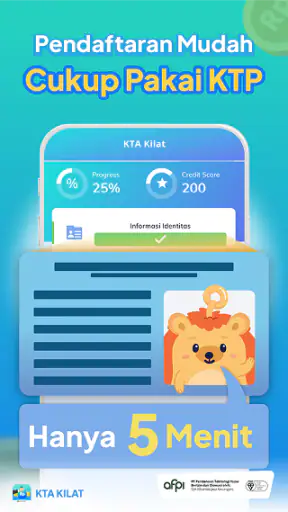
Persyaratan dapat berbeda sesuai kebijakan aplikasi dan profil pemohon, tetapi umumnya mencakup identitas resmi seperti KTP, nomor ponsel aktif, rekening bank atas nama sendiri, serta informasi pekerjaan dan penghasilan. Pengguna juga mungkin diminta memberikan izin tertentu untuk proses verifikasi. Pastikan semua data yang dimasukkan benar, gunakan dokumen milik sendiri, dan periksa apakah layanan tersebut memiliki legalitas serta izin yang sesuai sebelum mengajukan pinjaman.
Berapa biaya, bunga, dan total pembayaran pinjaman KTA KILAT?
Besarnya biaya pinjaman tidak dapat disamaratakan karena biasanya bergantung pada nominal, tenor, hasil penilaian risiko, serta ketentuan yang berlaku saat pengajuan. Perhatikan kemungkinan adanya bunga, biaya layanan, biaya administrasi, dan denda keterlambatan. Jangan hanya melihat jumlah dana yang diterima; bandingkan dengan total tagihan yang harus dibayar. Semua rincian seharusnya ditampilkan sebelum persetujuan, sehingga pengguna dapat mengambil keputusan secara sadar.
Apakah data pribadi di aplikasi KTA KILAT aman digunakan?
Keamanan data sangat penting ketika menggunakan aplikasi pinjaman online. Sebelum mendaftar, periksa kebijakan privasi, izin akses aplikasi, identitas pengelola, serta cara data dikumpulkan, digunakan, disimpan, dan dihapus. Hindari memberikan akses yang tidak relevan, seperti kontak atau file pribadi, jika tidak dijelaskan secara wajar. Unduh aplikasi hanya dari sumber resmi dan jangan pernah membagikan PIN, kata sandi, kode OTP, atau informasi perbankan kepada pihak lain.
Apa yang terjadi jika terlambat membayar pinjaman KTA KILAT?
Keterlambatan pembayaran dapat menimbulkan denda atau biaya tambahan sesuai perjanjian, memengaruhi catatan kredit, dan menyebabkan proses penagihan. Karena itu, pastikan Anda memahami tanggal jatuh tempo serta metode pembayaran sebelum menerima pinjaman. Jika mengalami kesulitan keuangan, segera hubungi layanan pelanggan melalui kanal resmi untuk membahas pilihan penyelesaian. Jangan mengabaikan tagihan, dan waspadai penagihan yang mengancam, menyebarkan data, atau meminta pembayaran ke rekening pribadi.

KTA KILAT - Pinjaman Online
Situs ini menyediakan informasi independen tentang aplikasi pihak ketiga dan tidak berafiliasi dengan, atau dimiliki, dikembangkan, maupun didistribusikan oleh, pemilik atau pengembang aplikasi apa pun yang ditampilkan di sini. Nama aplikasi, logo, dan merek dagang adalah milik masing-masing pemiliknya. Detail developer disediakan sebagai referensi; silakan hubungi developer secara langsung melalui customer@pendanaan.com, kunjungi https://www.pendanaan.com/, atau baca https://www.pendanaan.com/kebijakan_privasi.html mereka.










